Ninawezaje Kuwa Huru Kifedha?
Uhuru wa kifedha maana yake ni kufikia mahali ambapo unaweza kukidhi mahitaji yako ya kifedha kwa uhakika bila kutegemea wengine kila mara.
Kwa watu wengi, kufikia aina hii ya uthabiti wa kifedha kunaonekana kuwa kugumu.
Huenda kipato chako kinatosheleza tu mahitaji yako, au una madeni ya kulipa.
Ingawa kupata uhuru wa kifedha kunaweza kuwa changamoto, sio jambo lisilowezekana. Na sio swala la kutajirika haraka… Ni kuhusu kujifunza kusimamia kile ulichonacho kwa hekima. Uamuzi mmoja baada ya mwingine.
Jifunze unachoweza kufanya ili kupata udhibiti mkubwa wa kifedha kwa:
- Kuelewa hali yako ya kifedha ilivyo sasa
- Kuunda na kufuata bajeti halisi
- Kuongeza kipato chako
- Kusimamia na kupunguza madeni
- Kujenga akiba ya dharura
- Kuweka akiba na kuwekeza kwa ajili ya baadaye
- Kutumia kanuni za kibiblia
Hatua ya kwanza ni kujua ni kiasi gani cha fedha ulichonacho cha kufanya kazi nacho.
Kuelewa hali yako ya kifedha ya sasa
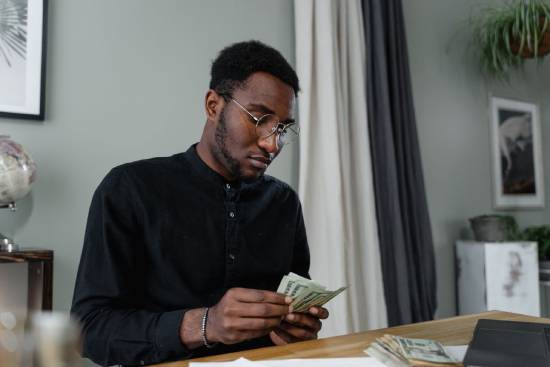
Photo by Tima Miroshnichenko
Upo wapi kifedha? Kabla ya kuweka malengo makubwa, angalia kwa uaminifu mapato yako, matumizi, akiba, madeni, na mali zako.
Fikiria kama unapanga safari. Huwezi kuchagua njia bora hadi ujue unapoanzia.
- Anza kwa kuandika chini ni kiasi gani cha pesa kinaingia kila mwezi. Hii inaweza kujumuisha mshahara wako, mapato ya biashara, kazi za kujitegemea, posho, au vyanzo vingine vya mapato. Ikiwa mapato yako hubadilika mwezi hadi mwezi, fanya wastani wa kweli kulingana na miezi ya hivi karibuni.
- Kisha, orodhesha matumizi yako ya pesa. Tenganisha matumizi yako ya kila mwezi katika makundi ya lazima na yasiyo ya lazima. Matumizi muhimu ya maisha yanaweza kujumuisha:
- Kodi
- Chakula
- Usafiri
- Huduma na bili nyingine
- Elimu
- Huduma ya afya
- Majukumu ya kifamilia
- Malipo ya madeni
- Kisha angalia matumizi yasiyo ya lazima, kama vile burudani, kula nje, usajili, manunuzi ya ghafla, au kuboresha mtindo wa maisha.
- Hatimaye, orodhesha akiba zako, uwekezaji, na madeni yaliyosalia. Kwa kila deni, andika salio, kiasi cha malipo, na kiwango cha riba inapohusika.
Katika mchakato huu unaweza kugundua kwamba unatumia zaidi ya ulivyodhani (au kwamba hauna mapato ya kutosha).
Lakini sasa kwa kuwa unajua hali yako, unaweza kuchukua hatua inayofuata.
Kuunda na kufuata bajeti halisi
Bajeti inakusaidia kupanga jinsi ya kutumia mapato yako. Bajeti nzuri inakusaidia kugharamia matumizi yako, kupunguza matumizi kupita kiasi, na kuweka akiba kwa uaminifu.
Ili kuunda bajeti, anza na jumla ya mapato yako ya kila mwezi. Tenga fedha kwa ajili ya bili muhimu na gharama za maisha. Baada ya hapo, panga kwa ajili ya akiba, kulipa madeni, na vipaumbele vingine kabla ya kutumia fedha kwa mambo yasiyo ya lazima.
Jambo muhimu ni kuwa halisi.
Bajeti isiyotoa nafasi kwa starehe za mara kwa mara au gharama zisizotarajiwa inaweza kuwa ngumu kudumisha. Vivyo hivyo, mpango wa kifedha unaokutaka kuokoa zaidi ya kile unachopata kwa sasa unaweza kukukatisha tamaa haraka.
Ni bora kuunda bajeti ambayo unaweza kufuata kwa kweli. Hivyo, kama huwezi kuweka akiba nyingi, anza na kiasi kidogo. Kadiri mapato yako yanavyoongezeka au matumizi yanavyopungua, ongeza akiba yako polepole.
Kumbuka, ni kawaida kubadilisha bajeti yako kadiri kazi yako, majukumu ya familia, mapato, na mtindo wa maisha unavyobadilika.
Kutengeneza bajeti sio kuhusu kufanya maisha yawe magumu. Ni kuhusu kuwa na makusudi katika maamuzi yako ya matumizi badala ya kujiuliza pesa zako zimeenda wapi mwisho wa mwezi.
Lakini vipi kama huna pesa nyingi za kutumia mwanzoni? Inaweza kuwa wazo zuri kutafuta njia za kuongeza kipato chako.
Kuongeza kipato chako
Kupunguza matumizi yasiyo ya lazima ni muhimu, lakini kuna mambo mengine huwezi kuyaepuka. Kodi lazima ilipwe. Chakula lazima kinunuliwe. Majukumu ya kifamilia pia yanaweza kuhitaji sehemu kubwa ya kipato chako.
Katika hali kama hizi, unaweza kuongeza kipato chako kwa:
- Kukuza ujuzi unaoweza kuuzwa sokoni
- Kufuatilia tajriba za ziada
- Kujadiliana kwa ajili ya malipo bora
- Kuomba nafasi zenye malipo ya juu zaidi
- Kuanza biashara ndogo
- Kufanya kazi huru kwa kutumia ujuzi uliopo
- Kubadilisha kipaji kuwa chanzo cha mapato ya ziada
Baada ya muda, unaweza pia kugundua njia za kupata mapato yasiyohitaji juhudi za moja kwa moja, au mapato yanayopatikana bila kutumia muda na nguvu zako, kama vile kupitia uwekezaji. Ingawa inaweza kuhitaji mtaji, maarifa, muda, na juhudi mwanzoni, hatimaye inaweza kuanza kuleta mapato yenyewe.
Unapoanza kupata pesa zaidi unaweza kushawishika kuzitumia. Lakini kumbuka, kutumia pesa zote ulizopata hakuboreshi hali yako ya kifedha. Badala yake, fikiria kuelekeza sehemu ya ongezeko la mapato yako kwenye akiba, uwekezaji, kulipa madeni, na malengo mengine ya kifedha ya muda mrefu.
Kusimamia na kupunguza madeni
Kushughulikia madeni kunaweza kuongeza mtiririko wa fedha na kukusogeza karibu na uhuru wa kifedha.
Unaweza kuanza kwa kuorodhesha kila deni, ikiwa ni pamoja na:
- Kiasi kilichobaki
- Malipo ya lazima ya kila mwezi
- Kiwango cha riba
- Kipindi cha urejeshaji
Ukishaelewa unachodaiwa, hakikisha unalipa malipo yote yanayohitajika kwa wakati. Hili ni muhimu kwa sababu kuchelewa kulipa kunaweza kusababisha gharama za ziada na kuathiri rekodi yako ya mkopo pale ambapo taarifa rasmi za mikopo zinatumika.
Ikiwa una madeni kadhaa, fikiria kuelekeza fedha za ziada kulipa deni moja huku ukiendelea kulipa malipo ya lazima kwa madeni mengine. Kulingana na hali yako, unaweza kuipa kipaumbele deni lenye riba kubwa zaidi au kulenga kumaliza deni lenye salio dogo ili kupata hamasa.
Jambo la muhimu zaidi, kuwa mwangalifu kuhusu kuchukua deni jipya ili tu kuendeleza mtindo wa maisha ambao kwa sasa huwezi kuumudu.
Kabla ya kukopa, jiulize: Je, nahitaji hiki? Naweza kumudu kulipa? Gharama ya jumla itakuwa kiasi gani baada ya riba? Hii itaathirije malengo yangu mengine ya kifedha?
Kupunguza madeni yasiyo ya lazima kunakuwezesha kutumia pesa zako ulizochuma kwa bidii kwenye akiba, uwekezaji, na maisha unayojaribu kujenga.
Hata hivyo, kuna jambo moja zaidi linaloweza kuvuruga mipango yako ya bajeti—dhurura isiyotarajiwa.
Kujenga akiba ya dharura
Maisha mara chache hufuata mipango yetu ya kifedha kikamilifu.
Unaweza ghafla kukumbana na gharama za matibabu. Simu yako au kompyuta inaweza kuvunjika. Biashara yako inaweza kuwa na mwezi mgumu. Unaweza kupoteza kazi yako au kuhitaji msaada kwa hali ya dharura ya kifamilia.
Matukio haya yanaweza kukulazimisha kuingia kwenye madeni na kuvuruga maendeleo yako ya kifedha ya miezi au hata miaka.
Ndiyo maana ni wazo zuri kuwa na akiba ya dharura, au pesa zilizotengwa makusudi ili kusaidia kugharamia mahitaji ya kifedha yasiyotazamiwa.
Anza na kile kinachowezekana, kama vile kuweka kando kiasi cha pesa kinachotosha kushughulikia gharama ya dharura ya kawaida. Kutoka hapo, unaweza polepole kuelekea kwenye akiba ya dharura inayoweza kugharamia miezi kadhaa ya mahitaji muhimu.
Hifadhi pesa hizi mahali ambapo ni rahisi kuzifikia kwa ajili ya dharura, lakini pia ziwe mbali kiasi kwamba usivutiwe kuzitumia ovyo.
Na fafanua nini kinacho hesabika kama dharura. Gharama ya ghafla ya matibabu inaweza kustahili. Safari ya wikendi labda haihesabiki.
Kujenga akiba ya dharura kunaweza kuchukua muda, hasa kama kipato chako ni kidogo. Usikate tamaa. Kila kiasi kidogo kina maana (na kitaongezeka haraka kuliko unavyofikiri).
Ukishakuwa na kinga ya akiba ya dharura, unaweza kufikiria jinsi ya kujenga fedha kwa ajili ya maisha ya baadaye unayotaka.
Kuweka akiba na kuwekeza kwa ajili ya baadaye
Kuweka akiba na kuwekeza kunaweza kusaidia kubadilisha kipato cha leo kuwa usalama wa kifedha wa kesho. Kuweka akiba kwa kawaida hukusaidia kujiandaa kwa mahitaji ya haraka, wakati kuwekeza kunajenga utajiri wa muda mrefu.
Malengo yako ya kifedha yanaweza kujumuisha kununua nyumba, kuanzisha biashara, kulipia elimu ya juu, kusaidia familia yako, au kujiandaa kwa ajili ya kustaafu.
Hatua ya kwanza ya kuweka akiba ni kufafanua wazi lengo lako. Tambua ni kiasi gani unahitaji na lini unatarajia kukifikia. Lengo lililo wazi hufanya iwe rahisi kujua ni kiasi gani cha fedha cha kuweka akiba mara kwa mara.
Uwekezaji pia unaweza kuwa na nafasi katika uhuru wa kifedha wa muda mrefu. Kulingana na hali yako, kunaweza kuwa na chaguzi mbalimbali za uwekezaji zinazopatikana kwako, kila moja ikiwa na kiwango chake cha hatari, faida inayoweza kupatikana, ada na muda wa uwekezaji.
Kabla ya kuwekeza, hakikisha unaelewa unachokiwekezea fedha zako. Kuwa mwangalifu sana na miradi inayokuahidi faida kubwa bila hatari yoyote au kwa hatari ndogo sana.
Kustaafu kunastahili kupewa kipaumbele pia, hata kama inaonekana bado kuna miongo kadhaa kufika. Unapoanza kujiandaa mapema kwa mahitaji ya muda mrefu, unatoa muda zaidi kwa mpango wako wa kifedha kukua.
Kumbuka, uhuru wa kifedha mara chache hutokana na uamuzi mmoja wa kifedha wa kushangaza. Mara nyingi, hukua kupitia miaka ya tabia thabiti za kifedha—kupata, kupanga bajeti, kuweka akiba, kuwekeza kwa hekima, na kuepuka madeni yasiyo ya lazima.
Je, tunajuaje kama tunafanya maamuzi sahihi? Biblia inatoa kanuni muhimu za kifedha ambazo tunaweza kurejelea.
Kutumia kanuni za Kibiblia katika usimamizi wa fedha
Biblia inahimiza hekima, kupanga, uangalifu, na uwakili mwaminifu, kanuni ambazo huunda mtazamo mzuri wa fedha bila kufanya utajiri kuwa lengo kuu la maisha.
Kanuni moja muhimu ni kupanga. Mithali 21:5 inafundisha kwamba mipango ya bidii huleta wingi, ilhali haraka huleta umaskini.
Maandiko pia yanaonya dhidi ya kuruhusu deni kututawala. Mithali 22:7 inasema kwamba “Naye akopaye ni mtumwa wake akopeshaye” Ingawa hali zinazohusiana na deni hutofautiana, kanuni hii inatukumbusha kwamba kukopa kunaleta wajibu unaoweza kupunguza chaguzi zetu za kifedha za baadaye.
Kanuni nyingine ya kibiblia ni kuridhika. Waebrania 13:5 inaonya dhidi ya kuruhusu upendo wa fedha kutawala maisha yetu na inahimiza kuridhika na kile tulicho nacho. Hii haimaanishi kwamba tunapaswa kukosa malengo au kuepuka kuboresha hali zetu za kifedha. Badala yake, inatukumbusha kwamba utambulisho wetu, amani, na kusudi havipaswi kutegemea kupata zaidi kila wakati.
Biblia pia inahimiza ukarimu. Uhuru wa kifedha haupaswi kutufanya tuangalie ndani tu. Kadiri uwezo wetu wa kusimamia fedha unavyoboreshwa, tunaweza kuwa katika nafasi nzuri zaidi kusaidia familia, kujibu mahitaji ya watu, na kuchangia katika mambo yenye umuhimu.
Uhuru wa kifedha unaweza kutoa chaguzi na utulivu wenye thamani. Lakini Biblia inatualika kufuata manufaa hayo huku tukikumbuka jambo la msingi zaidi—kile tulicho nacho sio muhimu sana kuliko jinsi tunavyotumia kwa uaminifu na hekima kile tulichopewa na Mungu.
Anza safari yako kuelekea uhuru wa kifedha leo
Uhuru wa kifedha haupatikani kwa uamuzi mmoja mkubwa. Unakua kutokana na maamuzi madogo, ya busara, na ya kudumu.
Ungependa kuendelea kujenga kuelekea maisha ya busara na yenye usalama wa kifedha zaidi?
Gundua sehemu ya Fedha katika Hope for Africa.
Hapa kuna machapisho matatu ya kukusaidia kuanza:
- Kanuni za Usimamizi Binafsi wa Fedha
Tabia nzuri za kifedha huanza na kanuni nzuri. Makala haya yatakusaidia kuelewa kanuni za msingi za kufanya maamuzi ya kifedha kwa umakini. - Nawezaje Kuweka Akiba Wakati Sina Kipato Kikubwa?
Kuweka akiba kunaweza kuonekana kama jambo lisilowezekana wakati kipato chako ni kidogo na bili zako zinatumia karibu kila kitu. Makala haya yanatoa vidokezo vya jinsi ya kunufaika zaidi na mshahara mdogo. - Vidokezo vya Kufikia Uhuru wa Kifedha Kama Kijana
Kadiri unavyoanza mapema kukuza tabia bora za kifedha, ndivyo unavyopata muda zaidi wa kujenga malengo yako ya muda mrefu. Makala haya yanaonyesha vijana jinsi ya kuanza kujenga mustakabali wao wa kifedha.
Kuna njia nyingi za kukua kifedha. Unaweza kuchagua eneo moja la fedha zako linalohitaji uangalizi na kuanzia hapo.
Pitia matumizi ya mwezi uliopita. Tengeneza bajeti yako ya kwanza. Lipa deni la ziada. Weka mchango wako wa kwanza kwenye mfuko wa dharura. Au fanya utafiti kuhusu ujuzi ambao unaweza kusaidia kuongeza kipato chako.
Utaanza vipi?